Оновлено: 30.10.2026
Потрібні гроші сьогодні? У каталозі нижче — 45+ перевірених МФО з реєстру НБУ, де кредит оформлюється повністю онлайн: ставки від 0,01% на день, перша позика під 0%, рішення за хвилини. Порівняйте умови та оберіть найкращу пропозицію.
























Що таке онлайн-кредит і кому він підходить
Онлайн кредит — це позика, яку можна оформити повністю через інтернет, без візиту до відділення та паперових довідок. Кредит онлайн розглядають за лічені хвилини: система автоматично оцінює анкету, а гроші надходять на банківську картку того самого дня. Умови кредиту простіші, ніж у банку, а вимоги для отримання кредиту мінімальні.
Позика оформлюється дистанційно: достатньо паспорта, ІПН та банківської картки на власне ім’я.
Чим онлайн-кредит відрізняється від класичного банківського
Перша відмінність — швидкість. Банківський кредит передбачає відділення, довідки та очікування рішення кілька днів, а кредит онлайн оформлюється дистанційно: анкета, верифікація картки та підпис договору займають 10–20 хвилин. Рішення ухвалює автоматична система, тому відповідь приходить протягом кількох хвилин після відправлення анкети.
Друга відмінність — вимоги. Для банківського кредиту потрібні довідка про доходи, застава або поручителі, а в МФО достатньо паспорта та ІПН. Термін кредиту коротший, а денна ставка вища — це стандарт для короткострокових позик.
Додатково оцінюється платоспроможність за внутрішнім скорингом, а не за довідками.
Третя відмінність — доступність каналу. Оформити кредит можна цілодобово, навіть уночі чи на вихідних, тоді як банківські відділення працюють у робочий час.
Подати заявку можна з телефона або комп’ютера, не виходячи з дому. Саме тому онлайн-формат став основним каналом для невеликих термінових сум.
Кому цей інструмент підходить
Онлайн кредит підходить не для кожної ситуації, але є випадки, де він справді незамінний. Оцініть свої потреби: якщо потрібна невелика сума на короткий строк і гроші бажано мати вже сьогодні, цей інструмент створений саме для вас. Нижче — чотири типові ситуації з практики українських позичальників, у яких позика через інтернет виправдана та зручна. Жодна з них не вимагає довідок чи поручителів.
До зарплати
Коли до авансу залишається кілька днів, а рахунки чекають оплати, невеликий кредит закриває фінансовий розрив без звернень до друзів чи банку вдень і вночі.
Термінова покупка
Акційна пропозиція з обмеженим строком діє лічені дні: умови кредиту дозволяють встигнути скористатися знижкою та повернути кошти з наступної зарплати без переплат.
Дрібний ремонт чи ліки
Несподівані витрати не терплять відкладання, а оформлення кредиту займає кілька хвилин — швидше, ніж поїздка до відділення банку з чергами та анкетами.
Студентам і молоді
Кредити доступні з 18 років, без довідки про доходи та поручителів — зручний старт фінансової історії для молодих позичальників.
Умови онлайн-кредитів у 2026: суми, ставки, строки
Умови кредитування у 2026 році помітно різняться між МФО: одна компанія пропонує до 30 000 грн під 0,01% на день, інша — до 100 000 грн постійним клієнтам; строки — від 14 днів до 365 днів. Перший та повторний кредит ідуть на різних умовах, тому порівнювати кредит онлайн варто в одному місці — за сумою, ставкою та строком. Ліміт кредиту та умови кредиту залежать від історії співпраці з кредитором.
Таблиця умов: 10 МФО — сума, ставка, РРСВ, строк
У таблиці — умови десяти МФО з каталогу NEOCred: сума кредиту для першого звернення та повторний кредит, ставка на день, РРСВ і строк. Процентна ставка наведена за даними кредиторів; каталог оновлюється онлайн регулярно.
| МФО | Сума кредиту (перший), ₴ | Повторний, ₴ | Ставка на день | РРСВ | Строк кредиту |
|---|---|---|---|---|---|
| CashtanCredit | 25 000 | 30 000 | 0,01% | — | до 30 днів |
| LoviLave | 10 000 | 15 000 | 0,01% | — | до 30 днів |
| Нові Кредити | 10 000 | 15 000 | 1% | — | до 105 днів |
| FCredit | 15 000 | 20 000 | 0,01% | — | до 5 місяців |
| Ranok | 20 000 | 20 000 | 0,9% | 3 369,39% | до 120 днів |
| Top1 | 20 000 | 70 000 | 0,01% | — | до 30 днів |
| LightCredo | 1 000 USDT | 1 200 USDT | 1% | 255,5%–1 949,47% | до 30 днів |
| Avira | 8 000 | 12 000 | 1,27% | — | до 14 днів |
| LehkoCredit | 20 000 | 30 000 | 0,15% | до 4 545% | до 360 днів |
| BeeCredit | 10 000 | 15 000 | 1% | — | до 1 року |
Як бачите, сума кредиту для нових клієнтів скрізь менша за повторну, а процентна ставка за день коливається від 0,01% в акційних пропозиціях до 1,27% у стандартних. Процентна ставка та строк кредиту визначають переплату, тож звіряйте їх першими, а ліміт кредиту та вартість кредиту залежать від історії співпраці.
Як читати ставку за день і РРСВ
Процентна ставка на день виглядає малою, але річна вартість кредиту виходить відчутною: 1% на день — це приблизно 365% річних. Цифра в договорі виглядає скромно, проте діє вона щодня, тому для коротких позик орієнтиром є не денне значення, а повна вартість.
Повна вартість кредиту відображається в РРСВ — реальна річна процентна ставка враховує відсотки, комісії та всі платежі за договором. Порівнюючи онлайн кредит у кількох МФО, дивіться саме на цей показник, а не на рекламну цифру. Інформація про повну вартість обов’язково вказується в договорі.
Практичне правило просте: коротший строк кредиту — менша переплата за тієї ж ставки. Якщо сума кредиту невелика, а повернення близьке, навіть висока денна ставка дає помірне навантаження; для довгих строків різниця стає відчутнішою. Тому перед підписанням порахуйте переплату за фактичний строк користування грошима.
Перший кредит під 0% — хто дає
Головна перевага ринку 2026 року — перша позика під 0%: багато МФО з каталогу не нараховують відсотків новачкам. Онлайн кредит з акційною ставкою дозволяє перевірити сервіс без переплат, а умови кредиту прозорі: сума, строк і дата повернення кредиту відомі ще до підписання договору. Зверніть увагу: нульова ставка діє лише за своєчасного повернення встановленого строку. Нижче — хто з каталогу дає такі умови та що варто знати про нульову ставку.
Хто дає перший кредит під 0%
За даними каталогу NEOCred, акційну ставку 0,01% пропонують щонайменше дванадцять компаній. Перший кредит під 0% доступний для нових клієнтів майже в кожної другої МФО — нижче зібрані пропозиції з найбільшими лімітами, а актуальний перелік щодня оновлюється онлайн у вітрині вище. Умови кредиту в усіх компаній однаково прозорі, адже кожна працює за чинною ліцензією НБУ.
Детальніше про нульові пропозиції — у нашому огляді кредитів під 0%.
Top1
Стартова сума — до 20 000 грн під 0,01% на день; повторний кредит — до 70 000 грн.
CashtanCredit
Стартова сума — до 25 000 грн, ліміт для постійних клієнтів — до 30 000 грн.
Finmarket
Для новачків — до 30 000 грн за акційною ставкою; рішення ухвалюється автоматично.
Finclick
Ліміт стартує з 20 000 грн; повторний ліміт доступний на тих самих умовах.
Loan+
Акційні 0,01% діють на суму до 20 000 грн включно для першого звернення; умови кредиту фіксуються в договорі.
Starfin
Нульова переплата для нових клієнтів на суму до 15 000 грн.
Умови нульової ставки: що важливо знати
Акційна нульова ставка діє за однієї умови — повернення точно в строк. Якщо прострочити платіж, перший кредит перераховують за стандартною ставкою, і переплата стає відчутною. Правило універсальне для всіх МФО з реєстру НБУ.
Процентна ставка після завершення акції залежить від компанії: у каталозі це 0,01–1,27% щодня. Тому повторний кредит варто брати свідомо: порівняйте пропозиції кількох МФО та оберіть найвигіднішу для свого строку.
Кредити з нульовою ставкою — це маркетингова пропозиція для знайомства з сервісом, а не благодійність. Умови кредиту прозорі: сума кредиту та дата повернення зафіксовані в договорі, тож дрібний шрифт варто прочитати ще до підписання. Окрема увага — додаткові послуги: страховка чи SMS-інформування можуть збільшувати вартість.
Якщо пропозиція виглядає занадто вигідною — перевірте РРСВ у договорі.
Вимоги та документи
Вимоги до позичальників у МФО мінімальні: вік від 18 років, громадянство України та постійна реєстрація. Для оформлення кредиту знадобляться паспорт, ІПН і банківська картка на власне ім’я. Кредит доступний без підтвердження доходу — рішення щодо надання кредиту система ухвалює автоматично за кілька хвилин. Нижче — повний чек-лист вимог, щоб підготувати все необхідне заздалегідь. Ніяких довідок і поручителів.
Чек-лист вимог і документів
Щоб отримати кредит, достатньо підготувати мінімальний пакет документів — перевірте кожен пункт за чек-листом нижче. Усі компанії з каталогу працюють за ліцензією НБУ, тому вимоги стандартні та прозорі для більшості регіонів України.
- Вік від 18 років. Повноліття — базова умова; верхня межа залежить від умов кредиту компанії, зазвичай до 65–70 років.
- Громадянство України. Потрібен дійсний паспорт та постійна реєстрація; для оформлення кредиту іноземцям більшість МФО відмовляє.
- ІПН. Реєстраційний номер платника податків — обов’язковий реквізит договору.
- Банківська картка. Картка на власне ім’я з невеликою сумою для верифікації; кредит зараховується саме на неї.
- Мобільний телефон. Актуальний номер для підтвердження заявки — на нього надійде смс-код.
- Електронна пошта. Не обов’язкова всюди, але спрощує отримання договору та квитанцій.
- Довідка про доходи — не потрібна. Позики видають без підтвердження зайнятості: достатньо заявлених даних, а заявка онлайн займає 5–10 хвилин у будь-який час.
Ліцензія НБУ
18+
Паспорт
ІПН
Картка на своє ім’я
Без довідок
Без поручителів
Онлайн 24/7
Чи потрібні довідка про доходи та поручителі
Довідка про доходи — головна відмінність банківського підходу. Банки підтверджують платоспроможність документально, а МФО оцінюють заявку за скорингом: цього достатньо, щоб оформити кредит на невелику суму. Тому навіть студенти та фрілансери можуть розраховувати на схвалення. Для постійних клієнтів ліміт зростає автоматично.
Поручителі та застава теж не потрібні — онлайн кредит видають під особисту відповідальність позичальника. Ризик компанії покриває денна ставка, тому додаткових гарантій не вимагають. Це знімає бар’єр для тих, хто працює неофіційно чи має нестабільний дохід. Верифікація картки займає кілька хвилин і підтверджує особу заявника; готівкою тут нічого не видають — усе на банківську картку.
Працює це просто: чим менша сума кредиту при першому зверненні, тим вищі шанси на схвалення. Своєчасне погашення підвищує ліміт, а умови кредиту стають вигіднішими з кожним наступним зверненням. Саме тому починають зазвичай з невеликих сум.
Як оформити кредит онлайн на картку — покроково
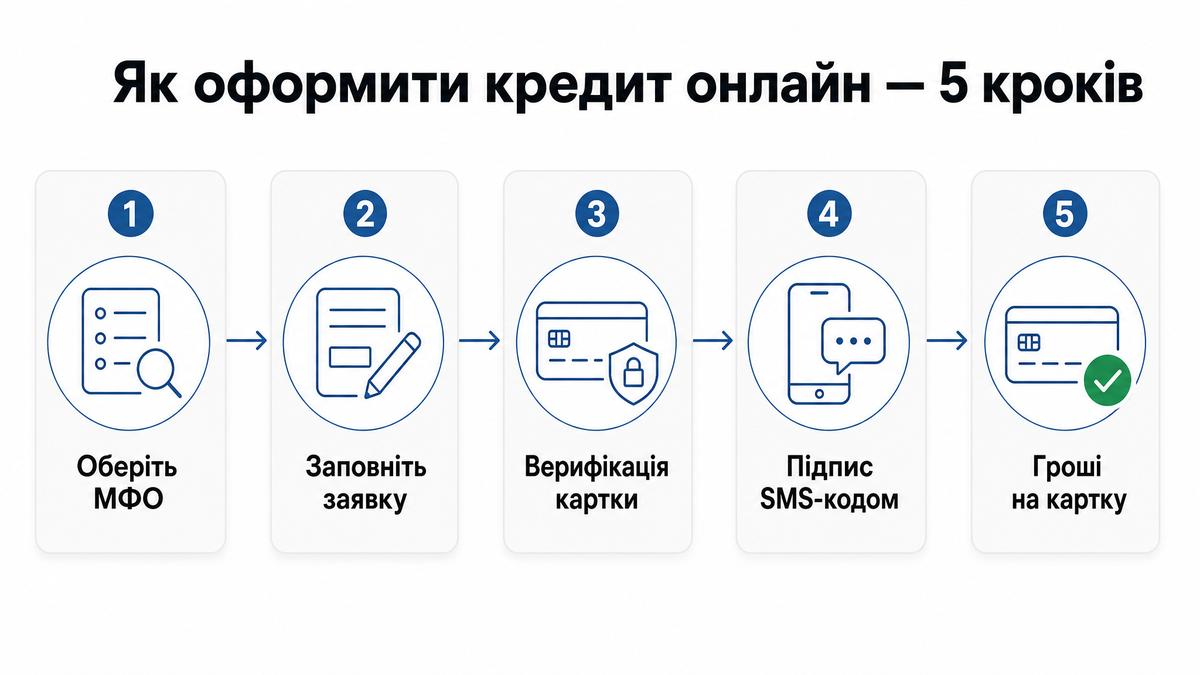
Уся процедура займає кілька хвилин: ви обираєте МФО у каталозі, заповнюєте коротку анкету та підтверджуєте заявку смс-кодом. Гроші зараховуються на банківську картку одразу після схвалення кредиту — без відділення, черг і паперових довідок.
Нижче — покроковий маршрут оформлення кредиту, який однаково працює у більшості компаній із нашого каталогу. Він показує, як пройти шлях від вибору пропозиції до зарахування коштів і що підготувати заздалегідь, щоб рішення ухвалили без затримок.
Покрокова інструкція оформлення
Оформити кредит онлайн можна за одним сценарієм у будь-якій компанії з нашого каталогу — різниця лише в деталях інтерфейсу. Нижче п’ять кроків від вибору пропозиції до зарахування грошей із поясненням, що відбувається на кожному етапі оформлення кредиту. Увесь маршрут проходить вдома, без візитів у відділення та паперових документів.
- Оберіть МФО в каталозі. Порівняйте ліміт першого кредиту, ставку та заявлену швидкість видачі — фільтр вище звужує список за вашими умовами.
- Заповніть заявку. Анкета на сайті займає кілька хвилин і доступна цілодобово: паспортні дані, ІПН, сума та строк. Дані передаються захищеним з’єднанням.
- Пройдіть верифікацію. Підтвердьте картку тимчасовою сумою, яку система повертає одразу, або увійдіть через BankID — це захищає дані та прискорює перевірку.
- Підпишіть договір смс-кодом. Код із повідомлення — ваш електронний підпис: одна коротка дія замінює підпис ручкою та підтверджує згоду з умовами.
- Отримайте гроші. Після схвалення кошти зараховуються на картку автоматично — так ви зможете отримати кредит без дзвінків і паперів, повністю онлайн.
Верифікація картки та BankID: навіщо це
Верифікація підтверджує, що карткою та особистими даними користується саме їхній власник, а не стороння особа. Це обов’язкова процедура для ліцензованих МФО із реєстру НБУ, тому пройти її доведеться під час першої заявки на отримання кредиту.
Для клієнта верифікація — це передусім захист: без неї шахраї могли б оформити кредит онлайн на чужі паспортні дані та отримати гроші замість вас. Перевірка картки відбувається невеликою тимчасовою сумою, яка повертається одразу після підтвердження. Якщо сума не повернулася, це питання до банку, а не до компанії.
BankID працює інакше: ви входите через свій банк, і частина полів анкети заповнюється автоматично, без сканів документів. Це пришвидшує перевірку, а оформлення кредиту стає простішим для нових клієнтів. Дані зберігаються в особистому кабінеті, тож повторна заявка займає кілька хвилин у будь-який час доби.
Помилки в анкеті, які сповільнюють схвалення
Найчастіша причина затримки — одруківки в номері ІПН чи паспортних даних. Автоматична перевірка не знаходить збігу, і заявку передають на ручний розгляд, який триває довше. Перечитайте заповнені поля перед відправкою: одна зайва цифра відкладає оформлення кредиту.
Друга типова помилка — чужа або неактивна картка для зарахування. МФО переказує гроші лише на рахунок власника заявки, тож картка родича чи колеги не підійде. Перевірте також строк дії картки та ліміт на операції в інтернеті.
Третє — телефон, недоступний для дзвінків і смс. На підтверджений номер приходить код для підписання договору, і без нього оформлення онлайн зупиняється. Якщо гроші потрібні сьогодні ж, розгляньте терміновий варіант кредиту — там процедура подачі заявки максимально скорочена.
💡 Корисно знати
Перевірте анкету до відправки: правильна сума кредиту, актуальний номер і дійсна картка — три речі, які найчастіше прискорюють рішення. Заявка онлайн обробляється автоматично, якщо всі поля заповнені без помилок.
Від заявки до грошей: реальна швидкість
Швидкість зарахування — перше, за що цінують кредит онлайн: каталог показує, що більшість компаній заявляє від 5 до 15 хвилин на схвалення та видачу кредиту. Це дані самих МФО з їхніх офіційних умов, зібрані в одній таблиці нижче.
Реальний час залежить не лише від кредитора: на нього впливають спосіб верифікації, банк-емітент картки та час доби. Розберімо, із чого складається процедура оформлення кредиту та як отримати кошти найшвидше.
Час до грошей: умови каталогу
Ми зібрали заявлені терміни видачі грошей на картку для десяти компаній із каталогу — це офіційні умови самих МФО. Більшість із них заявляє видачу кредиту за 5–15 хвилин після схвалення заявки.
Поруч — сума кредиту та ставка для нових клієнтів: порівнюйте швидкість і вигідність пропозицій в одному місці. Варіанти для молодих позичальників зібрали окремо — у добірці онлайн-кредит з 18 років.
| МФО | Заявлена швидкість | Перший кредит | Ставка |
|---|---|---|---|
| CashtanCredit | 10 хвилин | 25 000 грн | 0,01% |
| LoviLave | 5 хвилин | 10 000 грн | 0,01% |
| Нові Кредити | 15 хвилин | 10 000 грн | 1% |
| FCredit | 10 хвилин | 15 000 грн | 0,01% |
| Ranok | 15 хвилин | 20 000 грн | 0,9% |
| Top1 | 5 хвилин | 20 000 грн | 0,01% |
| LightCredo | 10 хвилин | 1 000 USDT | 1% |
| Avira | 5 хвилин | 8 000 грн | 1,27% |
| LehkoCredit | 15 хвилин | 20 000 грн | 0,15% |
| BeeCredit | 10 хвилин | 10 000 грн | 1% |
Зверніть увагу: заявлені хвилини — це час після схвалення заявки. Загальний термін зарахування кредиту залежить ще й від банку-емітента картки — про це детальніше в наступному розділі.
Що впливає на швидкість зарахування
Рішення щодо видачі кредиту ухвалює автоматика, тому заявки онлайн обробляються цілодобово, без вихідних і свят. Проте зарахування грошей проходить через банківську систему, і тут швидкість залежить від маршруту платежу.
Міжбанківські перекази можуть затримуватися вночі та у святкові дні, коли банки обслуговують операції повільніше. Найшвидше кошти надходять, якщо ваша картка випущена тим самим банком, з яким працює МФО, — платіж не виходить за межі однієї системи. Тому перед оформленням кредиту корисно зважити і на цей фактор.
Якщо обираєте онлайн кредит з миттєвою виплатою, перевірте, чи цілодобово компанія проводить зарахування — це вказано в умовах. На швидкість впливає також верифікація: підтверджені дані скорочують час розгляду заявки.
💡 Корисно знати
Найшвидший сценарій: заявка вдень, картка великого банку та верифікація через BankID. Процентна ставка й ліміти на час зарахування не впливають — вони визначають лише вартість і суму позики.
Банк чи МФО: де вигідніше взяти кредит онлайн
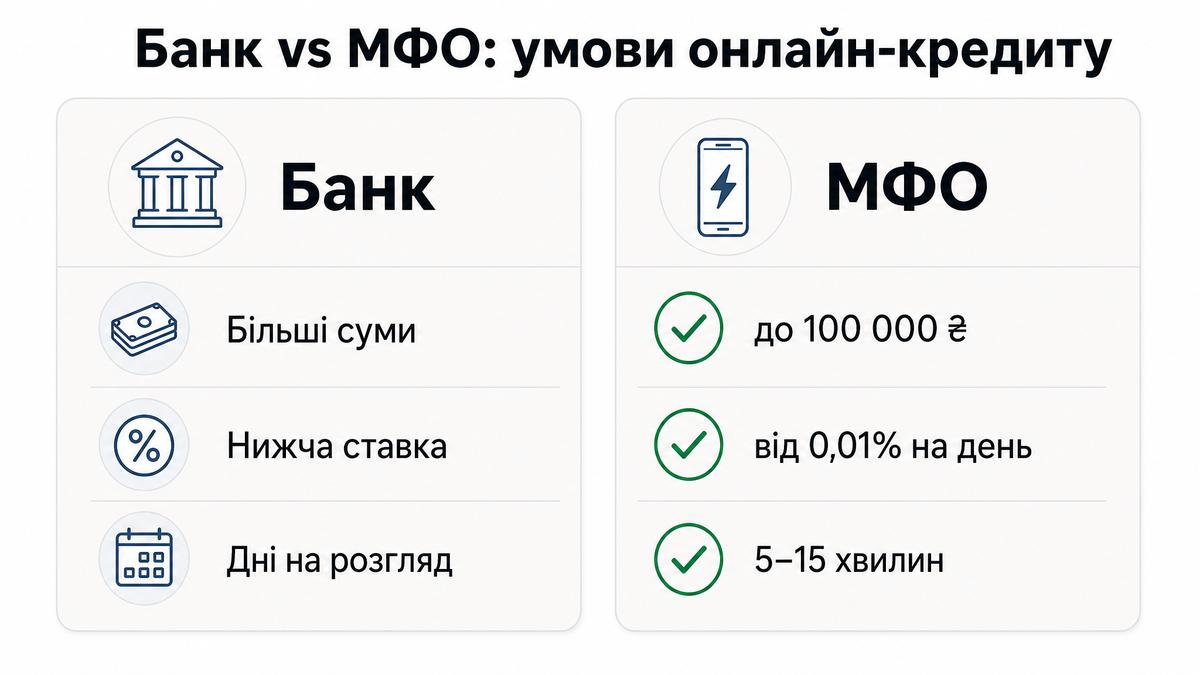
І банк, і ліцензована МФО працюють законно, тому для отримання кредиту підійде кожен із каналів. Банк видає великі суми під нижчий відсоток, але просить довідки й чекає кілька днів. МФО схвалює рішення за хвилини та потребує мінімум документів, а денна ставка — норма для короткої позики.
Щоб зрозуміти, де вигідніше оформити кредит онлайн, порівняйте вартість кредиту, швидкість видачі та доступну суму. Для великої покупки на довгий строк раціональніший банківський кредит, для термінових дрібних витрат — мікропозика. Нижче — детальне порівняння двох каналів, яке допоможе зробити зважений вибір.
Порівняння: банк проти МФО
Якщо ви обираєте онлайн кредит, спершу визначте, що важливіше: економія чи швидкість. Обидва канали легальні, а їхню діяльність контролює НБУ.
Порівняйте не лише ставку, а й швидкість отримання грошей, вимоги до документів та доступний розмір кредиту. Розбір нижче показує, чим банківські кредити відрізняються від пропозицій МФО.
- Вищий ліміт кредиту — банк готовий позичити значно більшу суму на тривалий строк.
- Нижча процентна ставка — річні відсотки помітно менші, ніж у МФО.
- Довгострокові позики з погашенням рівними частинами протягом кількох років.
- Потрібні довідки про дохід, а розгляд заявки триває кілька днів.
- Стабільні умови: фіксований графік платежів і передбачувана переплата за весь строк.
- Рішення за лічені хвилини — заявка розглядається автоматично, без дзвінків і візитів у відділення.
- Мінімум документів: зазвичай достатньо паспорта, ІПН та банківської картки.
- Оформлення онлайн цілодобово — заявку можна подати в будь-який час.
- Вища денна ставка — звичайна практика для короткого кредиту на кілька тижнів.
- Зручність: уся процедура відбувається в інтернеті, від заявки до зарахування на картку.
Коли банківський кредит раціональніший
Банківський кредит раціональніший, коли потрібна велика сума грошей на довгий строк — від року й більше. Ремонт житла, купівля автомобіля чи оплата навчання — це витрати, які природно розподіляються на кілька років платежів. Чим довший строк погашення, то помітніша економія на низькій ставці банку.
Коли гроші потрібні терміново і сума невелика, зручніше звернутися до мікрофінансової організації. Заявку подають онлайн у будь-який час, рішення приходить швидко, а документи потрібні мінімальні. Для короткого кредиту на кілька тижнів вища денна ставка не встигає суттєво вплинути на підсумкову переплату.
Просте правило: великі й довгі позики дешевші в банку, а термінові та невеликі — швидші в МФО. Порівнюйте повну вартість кредиту за весь строк, а не лише розмір щомісячного платежу. Оцініть суму, строк і терміновість, перш ніж взяти кредит онлайн.
Чому відмовляють і як підвищити шанси
Відмова за заявкою на кредит — ще не вирок: більшість рішень ухвалює автоматичний скоринг. Автоматика перевіряє дані анкети, кредитну історію та поточне боргове навантаження позичальника.
Найчастіше заважають дрібниці, які легко виправити ще до оформлення кредиту. Помилки в анкеті, застарілі контакти та забагато одночасних заявок знижують шанс на схвалення. Розберемо типові причини відмов і конкретні кроки, які підвищать ваші шанси на отримання кредиту.
Типові причини відмов
Перша причина — неточності в анкеті: одруківки в імені, старий номер телефону, розбіжність у сумі доходу. Скоринг звіряє дані автоматично, тому будь-яка нестиковка знижує шанс на схвалення кредиту. Перевірте кожен рядок перед відправкою — це займає хвилину, але зберігає вашу заявку.
Друга причина — кредитна історія з активними простроченнями: скоринг бачить непогашені платежі й реагує обережно. Якщо попередні позики не погашені вчасно, система оцінює навантаження як підвищене й частіше відповідає відмовою. Це не вирок: після закриття боргів шанси на нове схвалення зростають.
Третя причина — забагато одночасних заявок: десяток спроб за тиждень виглядає для скорингу як ознака ризику. Обираючи кредит, зважте реальні можливості: сума кредиту має відповідати вашому підтвердженому щомісячному доходу. Кожну анкету, подану онлайн, система фіксує, тож надсилати їх десятками не варто.
💡 Корисно знати
Відмова не закриває доступ до фінансування назавжди. Виправте помилки, закрийте прострочені зобов’язання й повертайтеся до заявки за кілька місяців. Детальніше — у матеріалі про позики з поганою кредитною історією.
Як підвищити шанси на схвалення
Дії, які підвищують шанс на схвалення кредиту, прості й не вимагають спеціальних знань. Достатньо акуратно заповнити анкету та підготувати документи заздалегідь.
Список нижче — чек-лист позичальника: пройдіть пункти до того, як подавати заявку онлайн. Чиста кредитна історія та акуратні дані — головні фактори, які бачить скоринг.
- Точна анкета. Перевірте ПІБ, дату народження й адресу: розбіжності з документами — найчастіша причина автоматичної відмови за заявкою.
- Актуальні контакти. Телефон і пошта мають бути чинними — компанія може зателефонувати або надіслати код для підтвердження.
- Менша сума для першого разу. Якщо ви ще не брали позику в цій компанії, почніть із невеликого розміру кредиту — це комфортне навантаження та успішний перший досвід.
- Без активних прострочень. Закрийте прострочені платежі перед новою заявкою — відкритий борг знижує довіру скорингу й псує ваш фінансовий профіль.
- Дві-три заявки, не десять. Обмежтеся кількома компаніями: масові спроби за один день виглядають підозріло для системи й шкодять шансам.
- Документи напоготові. Паспорт, ІПН та банківська картка під рукою — заповнення онлайн займає лічені хвилини, і заявка піде без затримок.
Безпека: ліцензія НБУ і як перевірити кредитора
Мікрокредитні компанії видають кредит онлайн за лічені хвилини, тому перевірка залишається єдиним бар’єром між позичальником і шахраями. Легальний кредитор працює за ліцензією Національного банку України (НБУ), а реєстр дає змогу підтвердити це за кілька хвилин.
Перед оформленням кредиту знайдіть компанію в реєстрі та звірте її дані з умовами договору. Це захищає від прихованих комісій і позбавляє сумнівів щодо законності видачі кредиту.
Як перевірити МФО в реєстрі НБУ
Перевірка кредитора займає лічені хвилини й не потребує жодних спеціальних знань: достатньо відкрити реєстр на сайті НБУ. Звірте чотири ключові пункти перед тим, як подавати заявку на отримання кредиту онлайн.
- Відкрийте реєстр фінансових установ. Офіційний портал НБУ містить перелік усіх ліцензованих компаній, які мають право видавати позики. Знайдіть рядок із назвою потрібної МФО — якщо запису немає, перед вами компанія без ліцензії, і співпрацювати з нею не варто.
- Звірте код ЄДРПОУ. У реєстрі кожна установа має унікальний ідентифікаційний код. Порівняйте його з кодом у договорі та у футері веб-сторінки: розбіжність навіть в одній цифрі означає, що документи вам пропонує інша компанія або клон.
- Перевірте чинність ліцензії. Ліцензія на видачу кредитів має бути чинною: реєстр показує дату видачі, номер і статус. Якщо статус призупинено або анульовано, оформлювати кредит у такої компанії не можна — договір буде недійсним, а захистити ваші права буде практично неможливо.
- Порівняйте дані з договором. Перед підписанням переконайтеся, що назва, код і реквізити в тексті договору збігаються із записом реєстру. Це фінальний захист позичальника, який бере кредит онлайн: умови погашення кредиту, ставки й комісії мають відповідати інформації ліцензованої установи. Додатково перегляньте свіжі МФО з реєстру, щоб оцінити легальні альтернативи.
Договір: на що дивитися перед підписанням
Договір мікрокредиту — головний документ позичальника, тому читайте його до підписання, а не після. Перший показник, який варто знайти в тексті, — реальна річна процентна ставка (РРСВ). Саме цей документ визначає, скільки ви заплатите за користування позикою та які санкції чекають на прострочку.
РРСВ показує повну вартість кредиту з урахуванням комісій та обов’язкових платежів, а не лише денну ставку. Далі перевірте графік платежів: дата, сума та призначення кожного внеску мають бути однозначними. Окремо вивчіть розділ про пролонгацію та прострочення — якою буде комісія за подовження і що станеться після пропущеної дати.
Уточніть, як відбувається дострокове погашення кредиту: закон зобов’язує МФО перераховувати відсотки за фактичний строк користування грошима. Якщо оформлюєте онлайн кредит уперше, зробіть скріншоти умов пропозиції — сторінка може змінитися, а зафіксовані очікування ні. Усі підтвердження платежів зберігаються в розділі «Особистий кабінет», тож завантажуйте їх одразу після оплати.
💡 Корисно знати
Порівнюйте пропозиції кількох ліцензованих МФО: різниця у вартості кредиту між компаніями буває суттєвою навіть за однакової суми. Окремо перевіряйте додаткові послуги: приховані комісії, страховки та платні SMS-повідомлення збільшують вартість кредиту.
Погашення онлайн-кредиту: усі способи
Вчасне погашення кредиту — головне правило позичальника, який хоче зберегти гарну кредитну історію та уникнути штрафів. Більшість МФО пропонують кілька способів оплати, тож обслуговування кредиту не потребує зайвих зусиль із вашого боку.
Плануйте розрахунок за кредитом заздалегідь: внесіть платіж за день до дати з договору, щоб кошти встигли зарахуватися. Якщо оформити кредит онлайн і одразу обрати спосіб оплати, повернення коштів не займе багато часу.
Способи погашення
Спосіб оплати впливає на швидкість зарахування коштів, тому варто знати всі доступні варіанти погашення кредиту. МФО приймають платежі кількома каналами — від банківської картки до платіжного термінала в місті. Обирайте той, де оплата за кредитом зараховується швидше й без додаткових комісій.
Якщо ж ви ще обираєте пропозицію, перегляньте позики без відмови — там зібрані актуальні варіанти.
Особистий кабінет
Найзручніший канал: увійдіть в особистий кабінет на сайті МФО, оберіть суму та підтвердіть платіж карткою. Сума боргу й дата погашення кредиту оновлюються автоматично.
Банківська картка онлайн
Оплатити борг можна карткою будь-якого банку прямо на платіжній сторінці МФО. Гроші зараховуються швидко, а підтвердження оплати за кредитом надходить на електронну пошту або в SMS.
Банківський переказ
Класичний варіант оплати за реквізитами з договору: переказ через касу банку або мобільний додаток. Врахуйте, що кошти можуть іти кілька банківських днів, тому платіж краще надсилати заздалегідь.
Платіжні термінали
Готівкова оплата через термінали мереж самообслуговування підходить тим, хто не користується карткою. Обов’язково зберігайте чек, поки статус погашення кредиту не оновиться в системі МФО.
Дострокове погашення та пролонгація
Кожен позичальник може закрити борг раніше або відкласти платіж — закон і правила МФО дають два інструменти. Дострокове погашення кредиту зменшує переплату, а пролонгація захищає кредитну історію, якщо грошей бракує.
Перед вибором варіанта подивіться, якою є реальна річна процентна ставка за вашим договором і коли завершується строк кредиту. Обидві дії — достроковий платіж і подовження — зазвичай доступні онлайн, у кабінеті позичальника.
- Відсотки перераховують за фактичні дні користування грошима
- Загальна вартість позики зменшується
- Своєчасне закриття боргу підтримує кредитну історію
- Повне погашення кредиту можливе в будь-який день дії договору
- Подовження строку діє за комісію, розмір якої вказано в договорі
- Підсумкова ціна позики зростає пропорційно новому строку
- Водночас це цивілізована альтернатива простроченню: угода діє, а борг не передається до стягнення
Мікрокредити — короткостроковий інструмент для термінових ситуацій, а не джерело регулярного доходу. Перед оформленням позики переконайтеся, що розумієте повну суму до повернення та реальну річну відсоткову ставку (РРСВ). Якщо виникають труднощі з виплатою — зверніться до МФО для узгодження пролонгації до настання прострочення.
Якщо не встигаєте сплатити: план дій
Якщо платіж наближається, а потрібної суми немає, дійте до настання прострочення, а не після. Перший крок — одразу зв’язатися з МФО: чат на сторінці, гаряча лінія або повідомлення в особистому кабінеті позичальника. Чим раніше ви повідомите про труднощі, тим більше варіантів буде на столі.
Компанії зацікавлені в поверненні кредиту, тому зазвичай пропонують пролонгацію або реструктуризацію боргу. Пролонгація подовжує строк за фіксовану комісію, а реструктуризація розбиває заборгованість за кредитом на посильні частини. Умови пролонгації описані в договорі, а її вартість залежить від залишку боргу та нового строку.
Ігнорувати борг — найгірша стратегія, адже прострочені кредити псують кредитну історію та обмежують доступ до нових фінансових продуктів. Натомість узгоджений із МФО план дозволяє закрити кредит поступово, а згодом знову комфортно користуватися фінансовими послугами онлайн. Головне — не мовчати: узгоджене погашення кредиту за гнучким графіком майже завжди можливе, якщо звернутися до настання прострочення.
Часті питання
Що таке кредит онлайн і чим він відрізняється від банківського?
Онлайн кредит — це позика, яку оформлюють повністю через інтернет: заявка, верифікація та підпис договору проходять дистанційно за хвилини. На відміну від банку, МФО не вимагають довідку про доходи та візит до відділення.
Яка процентна ставка на перший кредит?
Для нових клієнтів більшість МФО з каталогу пропонують першу позику під 0% — за повернення в строк переплата нульова. Повторний кредит іде за денною ставкою, а повну вартість показує РРСВ у договорі.
Чи можна отримати кредит без довідки про доходи?
Так. Для онлайн кредиту достатньо паспорта, ІПН та активної банківської картки на своє ім’я. Жодних довідок, поручителів і відвідин офісу.
Як швидко прийдуть гроші?
Зазвичай за 5–15 хвилин після схвалення онлайн-заявки — одразу на банківську картку — готівка при видачі не працює. Автоматичні системи працюють цілодобово, тож час доби не впливає на рішення.
Чи дають позику з поганою кредитною історією?
Так, частина МФО працює з неідеальною кредитною історією. Шанси вищі, якщо взяти кредит на невелику суму — від 500 грн до 5000 грн — та повернути його вчасно — це покращує кредитний рейтинг для наступних звернень.
Що буде, якщо не сплатити позику вчасно?
Нараховуються відсотки за договором, можлива комісія за прострочення, а дані про борг потрапляють до бюро кредитних історій. Якщо бачите затримку з погашенням кредиту — зверніться до МФО до дати платежу: пролонгація на 7–15 дні дешевша за прострочення.
Чи можна погасити кредит достроково?
Так, дострокове погашення доступне в будь-який момент через особистий кабінет або за реквізитами з договору. Відсотки перерахують за фактичні дні — сума кредиту до повернення зменшується.